链上稳定币vs美债:更高的风险,是否匹配足够的收益溢价?
更新时间:2026-09-02 16:51作者:海带
每天1.2万亿美元的成交规模,让美国国债市场成为全球闲置资金最庞大的“利息工厂”。而如今,稳定币市场已经突破2900亿美元,持有者只需把资金存入Aave、Morpho等链上借贷协议,就能像传统固收一样生息。更值得注意的是,链上代币化国债、企业债券和货币市场基金的出现,正在把传统债券市场的计息逻辑直接搬到区块链上,形成与稳定币借贷直接竞争的收益赛道。面对不断丰富的产品,投资者该如何重新衡量风险与回报?接下来,小编将为大家拆解链上收益背后的额外风险、不同协议之间的收益分化,以及稳定币与高波动资产出借收益的真实差距。
传统收益与链上收益的边界逐渐模糊
长期以来,投资者配置短期美债与货币市场基金,目的是以极低的风险博取收益。这类投资的回报水平相对偏低,但凭借短久期与充足的流动性,被视作安全性最高的资产。
链上收益生态如今包含多种形式:自带收益属性的稳定币、DeFi协议内稳定币存款利息,以及机制对标传统固收产品的代币化国债。二者的设计目标一致:依托权威机构背书与储备资产,为用户提供低风险、可持续的收益。

链上投资具备实时清算、可编程性与可组合性,这些特性是传统市场难以复刻的优势。但与此同时,投资者也要承担额外风险。例如FranklinTempleton货币市场基金(BENJI)、贝莱德美元机构数字流动性基金(BUIDL)这类代币化国债,需要应对智能合约风险、赎回风险以及流动性风险。
代币化国债的收益走势锚定有效联邦基金利率,同时承担更高的潜在风险。这也让稳定币及其DeFi组合产品拥有新的机会,打造能够和传统金融产品同台竞争的链上收益体系。
DeFi带来了更多复杂变量与潜在风险,理论上稳定币应当提供更高的收益作为风险补偿。但这类高额收益并非总是能够实现的。
同一稳定币,在不同借贷协议收益分化显著
Morpho与Aavev3两大借贷协议,沉淀的稳定币存款规模超过86亿美元。2026年4月KelpDAO安全事件爆发之后,不少分析师提出质疑:借贷池存在各类潜在风险,但给到投资者的收益并没有匹配对应的风险溢价。稳定币出借人需要面对稳定币脱锚风险、预言机操纵风险以及智能合约被盗风险。和传统固收产品逻辑一致:投资承担更高风险,理应获得更高收益补偿。
同一款稳定币在不同协议中的收益水平并不统一。自2026年1月至今,存入Aave与Morpho的USDC平均收益率相差1.59%。协议底层设计不同,造就二者差异化的风险调整后收益。Morpho为每一组抵押?借贷交易设立独立借贷市场,由此形成差异化的借款利率与存款利率;Aave则采用共享资金池模式,同一资产在单一市场内使用统一的借贷利率。
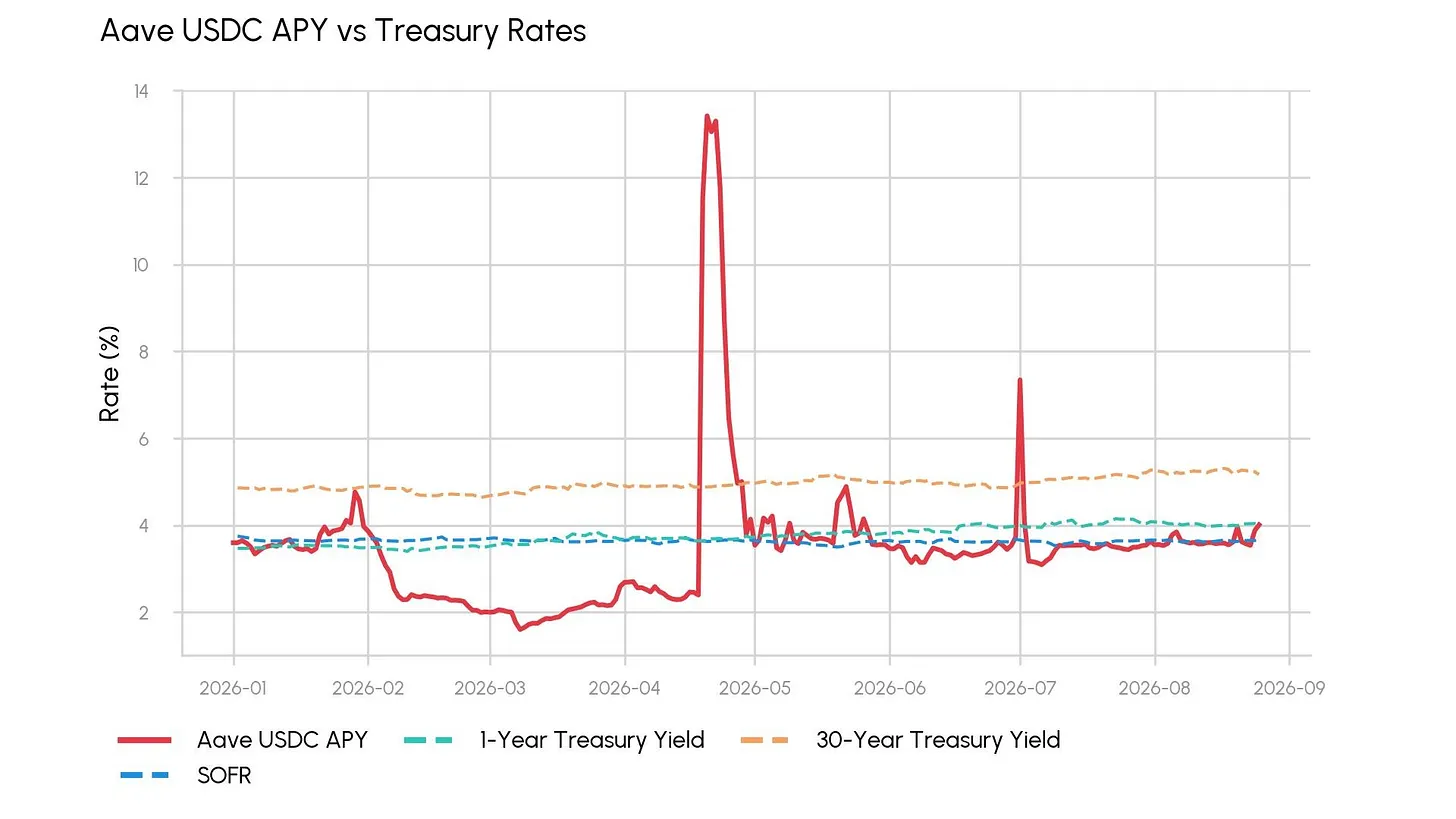
Aave核心市场USDC借贷收益率波动明显,和传统固定收益产品平稳的收益特征形成鲜明对比。Aave上USDC的平均收益率比1年期美债利率低31个基点。2026年,在78%的时间区间内,Aave平台USDC年化收益不及1年期美债。

Morphov2金库中USDC收益的中位数平均高出1年期美债收益率65个基点,但全年收益波动率大约是美债的3.3倍。借贷收益由资金供需关系驱动,随时发生变动;美债收益率由美联储政策决定,走势变化更加平缓。
同一借贷协议内,不同稳定币收益各不相同
借贷利率的生成逻辑依托资金池的存入量与借款需求量。因此,即便储备机制相似,同一份借贷协议当中,不同稳定币的收益水平依然存在差距。
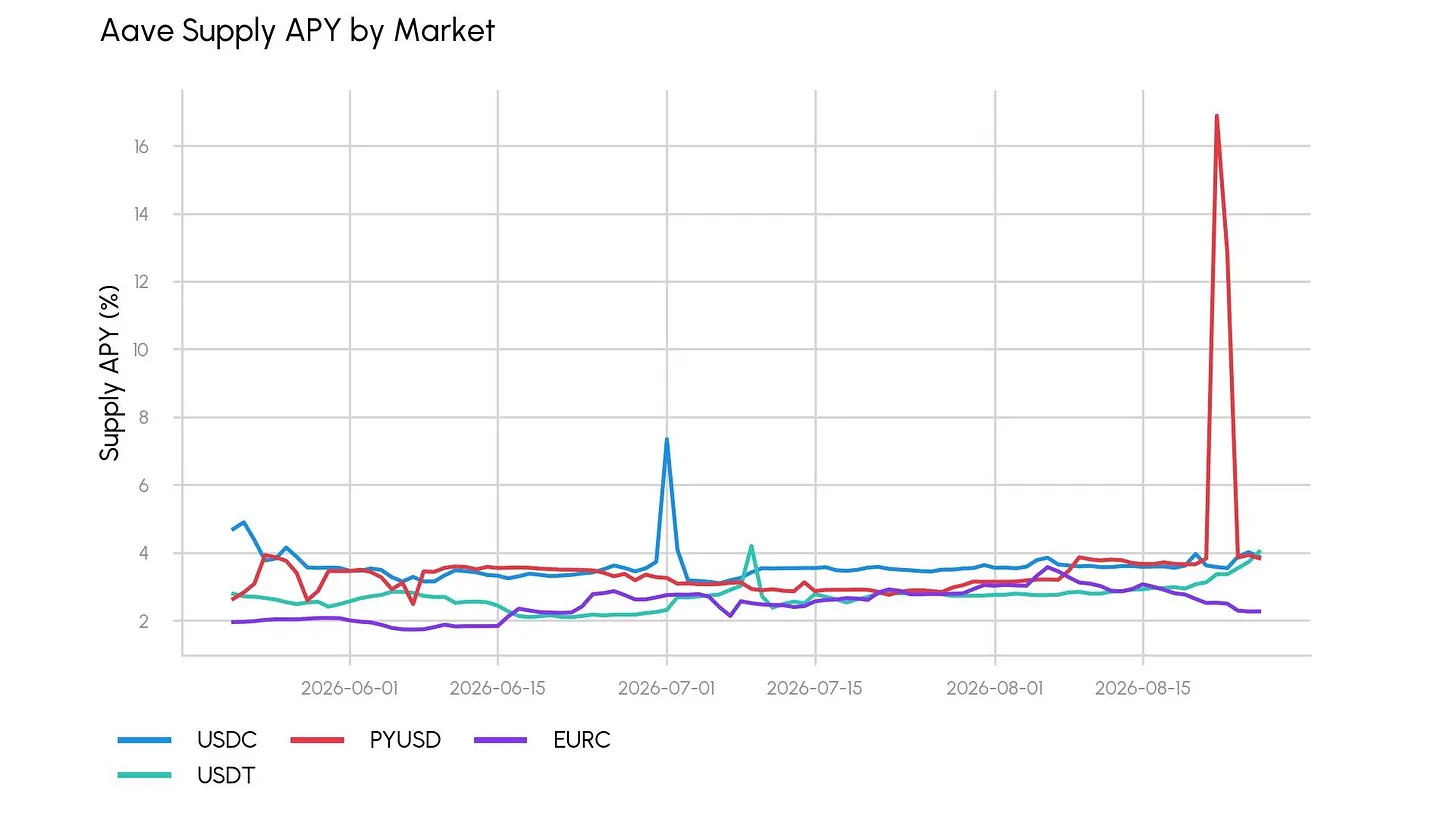
Aave平台存款规模排名前两位的稳定币USDC与USDT,二者收益平均差值达到90个基点,根源在于资金利用率的区别。过去90天内,USDC的平均资金利用率高出10%。当大量出借人抽走流动性,PYUSD的存款利率曾短期冲高;资金利用率抬升推高了全体借款人与出借人的利率。

Morpho生态也存在类似的收益分化。资金持续从v1金库转向v2金库,市场存款与剩余流动性不断变化,造成Morphov1金库收益率波动更强。Morphov2金库中,USDC与USDT的收益平均差值高达126个基点。报告提及的四款稳定币全部出具储备证明,资产投向为现金与短期美债,并且支持多链。然而DeFi生态整合程度、监管环境、市场需求以及协议机制上的细微差别,最终带来截然不同的收益预期。
金库管理人与生息型稳定币拓宽收益策略边界
链上收益并不单单由协议架构或是资产本身决定。协议治理机制、金库管理人同样会影响最终收益。Aave治理社区能够基于资产风险评估调整借贷利率曲线;Morpho的收益表现则由金库管理人的配置决策决定。金库管理人扮演投资管理人的角色,将存款分配至不同借贷市场博取收益。
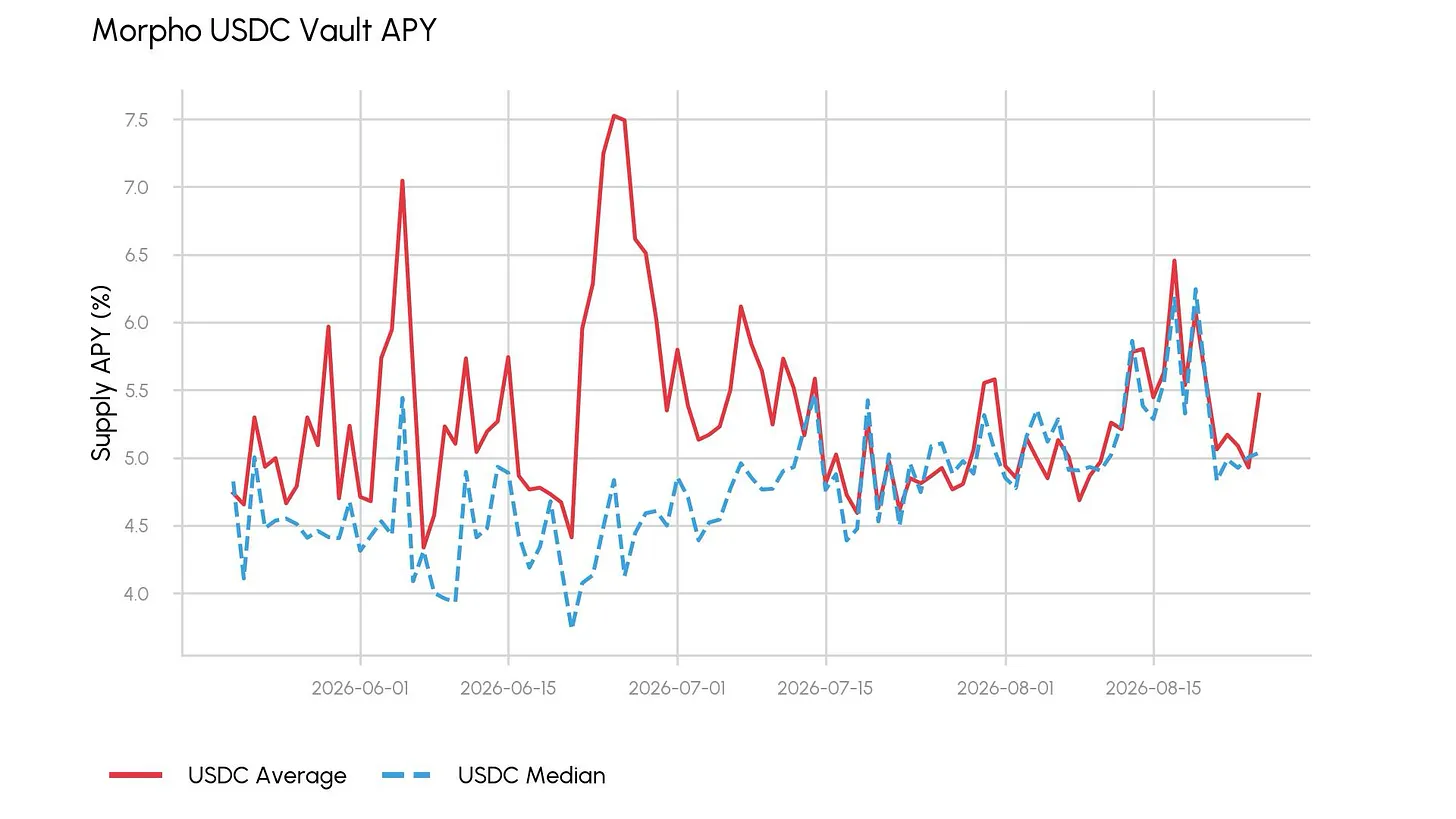
管理人基于自身的风险偏好配置不同市场,即便是底层借贷资产一致,也可以演化出多样的交易策略。过去90天,全部USDC金库收益的中位数为4.79%;部分高收益标的拉高整体均值,金库平均收益上行至5.31%。这意味着无需借贷协议修改规则,金库管理人就能够提升用户收益。
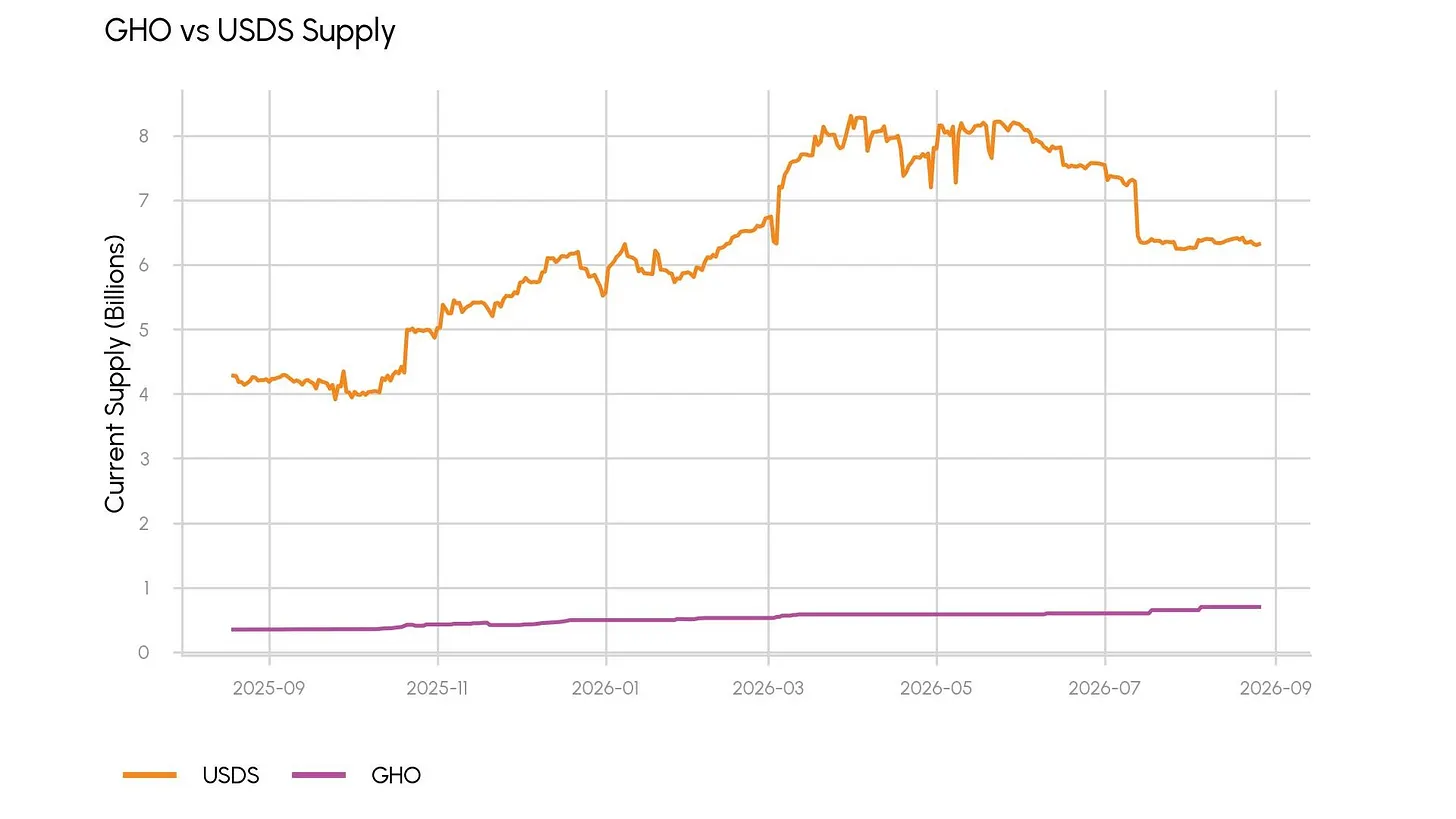
稳定币发行方同样可以直接发放激励吸引用户持有资产,不再依赖中间借贷市场。用户可以直接质押Sky发行的USDS、Aave发行的GHO这类稳定币,获取由治理规则设定的奖励。流通中的USDS超过66%被质押转换为sUSDS,当前浮动年化收益约3.52%;质押GHO可以兑换sGHO,获得固定4.25%的收益。
稳定币对比波动型加密资产的出借收益
在相同收益水平下稳定币承担更高风险,收益表现有时难以对标同类资产;但回顾历史数据,对比高波动加密资产的出借业务,稳定币能够提供更加平稳的收益。
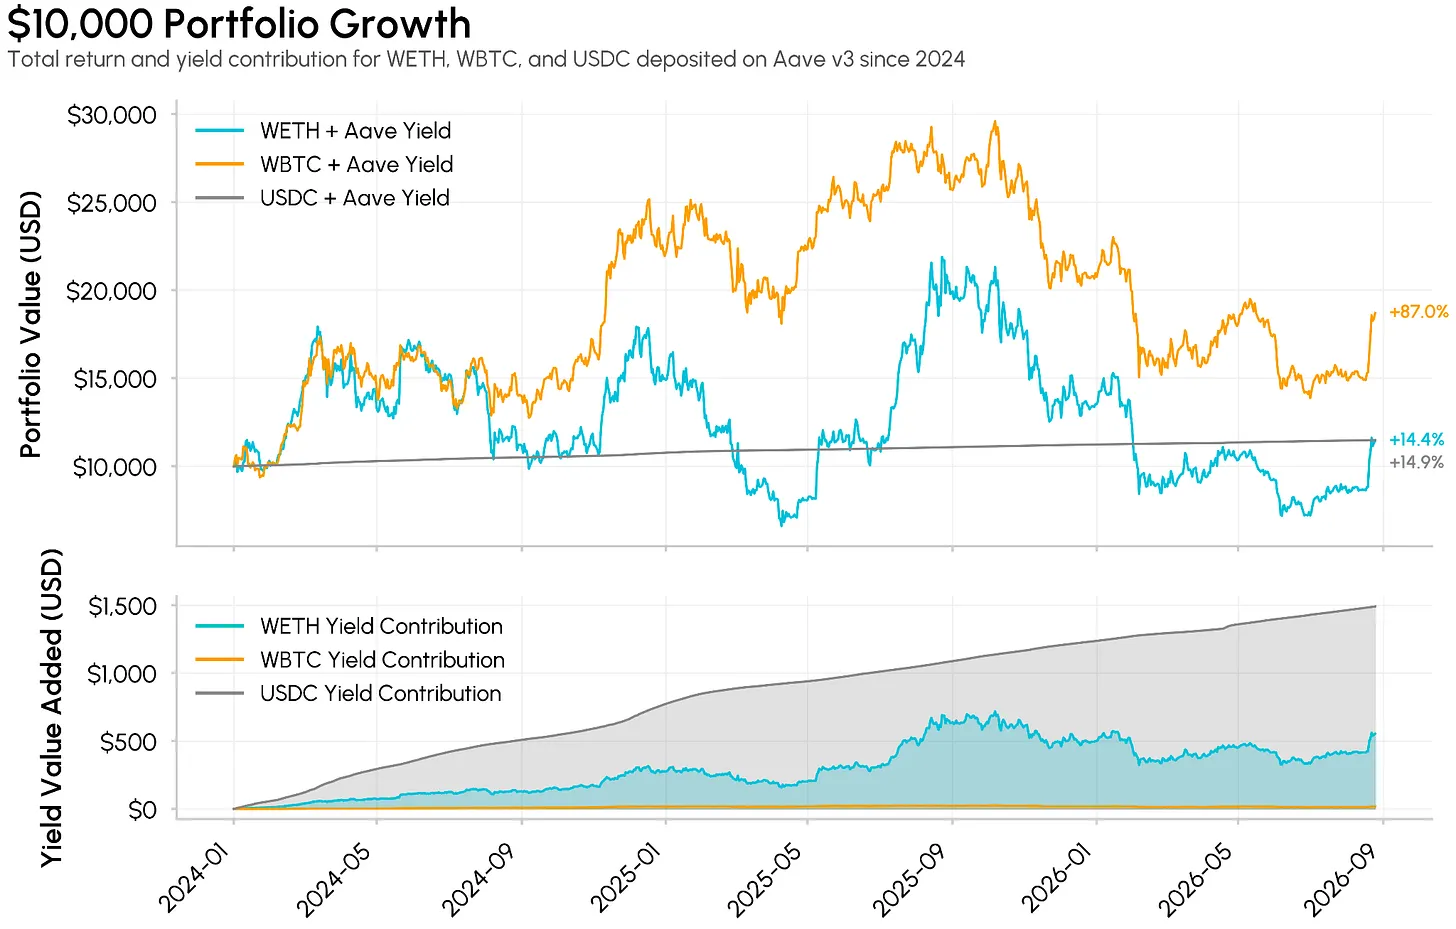
如果投资者自2024年开始在Aave存放资产,USDC带来的收益将超过出ETH的收益。ETH本身实现8.9%的价格涨幅,但在Aave获取的利息收益比USDC少约940美元。WBTC的收益当中,仅有0.1%来自借贷利息,剩余86.9%的回报全部来自币价上涨,WBTC更多被用作抵押品。
如果从2025年开始配置Morpho金库产品,SteakhouseUSDT金库最终收益为4.5%,而SteakhouseETH金库录得1.9%的亏损。剔除价格涨跌带来的盈亏,SteakhouseUSDT的收益依然比SteakhouseETH高出2%。
稳定币能够持续创造稳定收益。对比传统金融产品,稳定币的收益并不总能占据优势;但对标其余加密资产,稳定币的收益优势足以解释为何超过86亿美元的资金选择通过稳定币捕获链上收益。
以上就是链上稳定币vs美债:更高的风险,是否匹配足够的收益溢价?的详细内容,更多关于链上稳定币与美债完整对比的资料请关注铅笔网其它相关文章。
-
 BCH比特币现金是什么?一文了解挖矿机制、浏览器使用与比特币区别
2026-09-12
-
 2026年有哪些值得关注的隐私币?一文了解时下最佳隐私币
2026-09-12
-
 2026年哪些人持有meme币(迷因币)?一文盘点顶级纪念币富豪榜
2026-09-12
-
 怎么创建稳定币?一文盘点2026分步搭建指南
2026-09-12
-
 加密货币波动性是什么?一文了解2026年波动最大的17种加密货币
2026-09-12
-
 什么是区块链?一文盘点比特币、以太坊与BNB链的主要区别
2026-09-12
-
 2026年虚拟货币杠杆是什么?一文了解加密货币杠杆交易机制和相关优势
2026-09-12
-
 2026年最佳货币:一文了解8种不同类型的加密货币
2026-09-12
-
 稳定币怎么买美股?五大平台深度横评,代币化美股平台与操作流程
2026-09-12
-
 2026年全球五大加密货币盘点:一文盘点相关市值与共识基础
2026-09-12
| 币种 | 美元价格 | 24H涨跌幅 |
|---|---|---|

USDT Tether USDT |
$0 0 |
0% |

USDC 美元稳定币 |
$1.00062 0.00053 |
0.05% |

XLM 恒星币 |
$0.1763 -0.017 |
-8.79% |

BCH 比特现金 |
$217.8 -12 |
-5.22% |

DOGE 狗狗币 |
$0.08011 -0.00355 |
-4.24% |

TRX 波场,波场币 |
$0.3332 -0.0044 |
-1.3% |

SOL 索拉纳 |
$97.09 -5.33 |
-5.2% |

BNB 币安币 |
$714.02 -4.79 |
-0.67% |

XRP 瑞波币 |
$1.2873 -0.1304 |
-9.2% |

BTC 比特币 |
$75776.2 -2116.7 |
-2.72% |
| 币种 | 总市值($) | 变化幅度 |
|---|---|---|

TAO |
$25.06亿 | 21.82 |

SHIB |
$29.03亿 | 21.12 |

HBAR |
$32.50亿 | 72.66 |

SUI |
$28.15亿 | 0.87 |

AVAX |
$32.12亿 | -6.34 |

LTC |
$39.65亿 | 6.83 |

TON |
$44.40亿 | -40.38 |

XMR |
$95.47亿 | -59.25 |

LINK |
$81.58亿 | 10.35 |

LEO |
$81.18亿 | 220.65 |
